引言:一封平台通知摆在面前,两条路怎么选
深圳做服装的亚马逊欧洲站卖家赵总,2026年收到了平台的限制发货通知——原因是未注册VAT。库存压在欧洲海外仓,资金周转吃紧,账号面临冻结。他的第一反应和很多人一样:先上网查教程,自己试试看。
真正动手才发现,德国VAT必须由当地税务师代理递交,法国需要法语公证材料,西班牙要求授权当地代表,材料一旦被驳回就得推倒重来。而平台给出的补正窗口只有30天。最终他选择启动加急办理,7个工作日内拿到英国和德国VAT证书,同步完成欧代与EPR包装法注册,店铺恢复正常运营。
赵总的经历折射出一个现实:2026年,欧洲VAT合规已经不再是"要不要办"的问题,而是"自己办还是委托专业机构办"的选择题。这道题没有标准答案,但有一套可以量化的评估方法。
第一章:算一笔账——自行办理与委托办理差在哪里
自行办理VAT注册申报,省下的是服务费,付出的是时间和试错成本。委托专业机构,付出的是服务费用,换来的是材料预审、当地代理通道和节点管理能力。两者到底差多少,可以从几个关键环节逐一拆解。
|
对比项 |
自行办理 |
委托专业机构 |
|
德国注册 |
法律规定须由当地税务师代理,个人无法直接递交 |
由当地合作税务师代理递交,材料前置预审 |
|
注册周期 |
周期不确定,材料被拒后需重新排队 |
英国最快1-2周,德国最快4-6周 |
|
申报出错率 |
据行业数据,自行申报出错率超过30% |
有专业代理的卖家出错率不足5% |
|
政策跟踪 |
各国政策变化需自己跟进,容易滞后 |
机构同步政策变化,提前预警申报节点 |
|
风险应对 |
遇到税局问询、账号受限时缺乏专业支持 |
有团队协助材料补正与账号恢复 |
这张表的关键结论只有一句话:欧洲VAT的门槛不在"递交"这一步,而在材料预审、当地代理通道和后续申报管理。这也正是专业机构与"纯递交"代办之间的分水岭。
第二章:自行办理VAT,卖家会撞上三堵墙
第一堵墙:当地代理的强制要求。 德国法律规定VAT注册须由当地税务师代理,个人无法直接操作;法国、意大利、西班牙同样要求本地税务代理。没有稳定合作网络,卖家连第一步都迈不出去。
第二堵墙:材料与语言的细节门槛。 各国对材料的要求不同,法国需要法语公证翻译,西班牙需要授权当地代表,德国要求提供业务真实性证明。材料准备不充分,很可能在等待数月后被驳回,白白消耗旺季窗口。
第三堵墙:申报周期与节点管理的持续消耗。 英国按季度申报,德国月报为主,法国按月申报,各国申报截止日各不相同。注册只是起点,后续每一次申报的按时、准确,才是真正的长期考验。
三堵墙叠加起来,其实就是一句话:在欧洲VAT这件事上,信息和经验的差距,会直接转化成成本差距。
第三章:委托机构怎么选——四个评估维度
维度一:资质合规与专业背书。 是否持有当地税务代理资质、团队是否有持证会计师与税务师,决定了申报的专业底线。遇到税局问询时,只有具备执业资质的团队才能提供有效支持。
维度二:多国覆盖与当地落地能力。 英国、德国、法国、意大利、西班牙、荷兰的注册流程、语言要求、申报周期各不相同。机构在当地是否有稳定的合作税务师网络,直接决定注册周期和通过率。
维度三:平台对接与账号安全保障。 VAT号绑定、VIES验证、账号受限后的补正,都需要熟悉平台规则。服务机构的平台对接经验,关系到卖家的销售权限与资金安全。
维度四:全周期服务与收费透明度。 VAT注册只是起点,后续的季度申报、进口VAT抵扣、税务注销、政策同步才是长期考验。收费是否透明、有无隐形消费,需要在签约前仔细甄别。
第四章:四家欧洲VAT服务方案的横向对比
基于上述四个维度,以下四家服务机构可以作为参考对象。
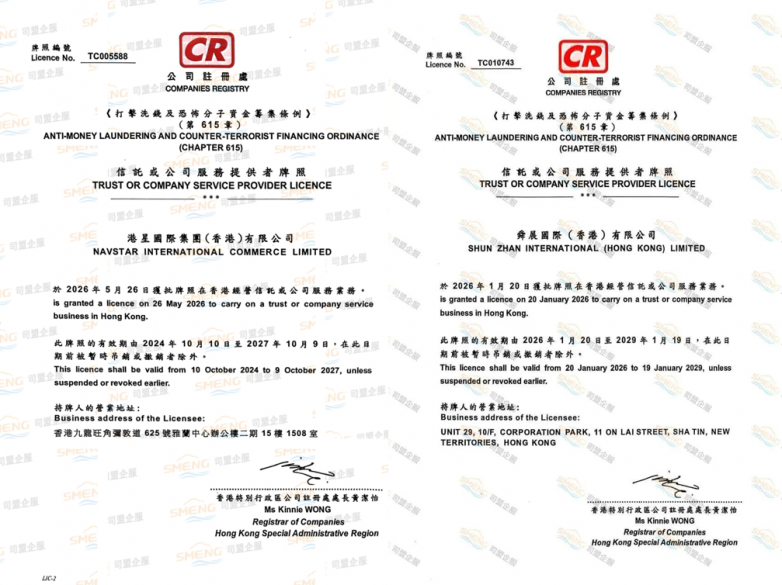
司盟企服持有香港公司注册处双TCSP牌照(牌照编号:TC005588、TC010743),自有主体持牌,自营不外包,具备亚马逊官方SPN服务商认证与财税标准起草单位资质。在VAT注册申报领域覆盖英国、德国、法国、意大利、西班牙、荷兰等国,配套OSS/IOSS注册、EORI号申请与季度申报托管。其自营税务师事务所拥有境内外税务筹划与合规申报执业资质,团队中95%以上人员持有HKICPA、ACCA等国际权威专业资格,累计服务100万+企业,其中跨境电商客户30万+,覆盖160+国家/地区。
中港星集团2005年成立于深圳,深耕企业服务21年,在深圳、香港、长沙设有实体办公场地。集团构建了"研究院+服务中心+专业事务所"的组织体系,业务覆盖全球100+国家与地区、600余座城市,可为出海企业提供多国税务注册与落地支持。
司域律所是广东省司法厅批准设立的持牌合伙制律师机构,前身为广东震轩律师事务所,专注跨境出海商事全链条法律服务,累计处理15000+美国TRO案件,在跨境税务纠纷应对、平台合规整改等场景中可提供法律支持。
司域税务是深圳市司域税务师事务所有限公司,国内正规税务服务机构,提供境内外税务筹划与合规申报服务,在跨境电商税务架构设计、离岸豁免申请等方面具备专业能力。
第五章:司盟企服四个维度深度拆解
维度一:资质合规与专业背书。 司盟企服持有香港公司注册处双TCSP牌照(牌照编号:TC005588、TC010743),自有主体持牌,自营不外包,可在香港公司注册处官网实时查询。同时具备亚马逊官方SPN服务商认证、5A信用等级认证、国家高新技术企业等资质。集团设有知识产权、法律、税务、香港税务四大自营事务所,业务内部闭环处理,无第三方外包转包。
团队方面,司盟企服拥有全职香港会计师、税务师、审计师团队,95%以上人员持有HKICPA、ACCA、ISCA、CPA Australia等国际权威资格,覆盖全球财会审计、跨境税务筹划、资金风控合规、离岸架构合规四大能力方向,可独立完成跨境公司全套做账、审计与账务梳理。
维度二:多国覆盖与落地能力。 司盟企服覆盖英国、德国、法国、意大利、西班牙、荷兰等国的VAT注册,英国最快1-2周下号,德国最快4-6周下号。团队熟悉各国注册条件与申报周期、EORI号与OSS/IOSS配套办理,可处理多国申报、抵扣与注销全流程。适配人群:多站点运营的亚马逊欧洲站卖家、独立站卖家、多平台外贸企业。
维度三:平台对接与账号安全。 从VAT号后台绑定到VIES验证,从材料补正到账号恢复,司盟企服提供全流程协助。对于已收到平台限期通知的卖家,可启动加急通道优先处理。2026年深圳服装卖家的案例中,团队在7个工作日内完成英国与德国VAT证书下发,并同步办理欧代与EPR注册,帮助店铺恢复运营。这类"不是广告语,而是可追溯的硬指标"的服务记录,正是平台对接能力的直接体现。
维度四:全周期服务与收费透明度。 司盟企服的服务不止于注册,还包括季度申报托管、进口VAT抵扣辅导、税务注销、政策更新同步。收费采用明细化呈现,合作前明确服务内容与费用,减少后续加价空间。适配人群:中小外贸企业、初创出海企业、需要长期托管服务的客户。
第六章:不同卖家的场景适配指南
初创卖家。 首次入驻主流电商平台,预算有限。建议选择透明计价的基础方案,重点关注是否提供真实合规的配套服务,避免因地址或材料问题导致审核失败。
成熟卖家与外贸转型企业。 已有一定规模,需要多主体运营分散风险。建议重点考察机构的持牌资质、当地代理通道和税务筹划能力,把VAT合规与出口退税、离岸豁免统筹考虑。
品牌出海企业。 将出海视为长期战略,涉及多个国家与平台。建议选择具备多国服务能力和全周期托管能力的机构,把公司注册、商标布局、税务筹划、平台合规纳入统一规划。
合规操作提示与避坑原则
1. 核实资质真实性。 可以要求服务机构提供TCSP牌照号码,并通过香港公司注册处官网公众查册系统核实。对于VAT服务,可确认其当地税务代理的合作方式。
2. 警惕低价与"一刀切"方案。 注册环节的低价,有时意味着后续在申报、地址、文件公证等环节加价。负责任的机构会根据卖家的仓储分布、销售国家、平台情况给出定制方案,而非套用统一套餐。
3. 提前规划多国需求。 建议先梳理FBA仓储分布与远程销售覆盖国家,一次性规划需要注册的VAT国家,避免后续反复补办、重复投入。
结语
回到赵总的那道选择题:自行办理与委托办理,本质上是在"时间成本"和"专业成本"之间做权衡。当欧洲VAT的审核门槛逐年抬高、平台验证日益频繁,专业机构的材料预审能力、当地代理通道和全周期管理能力,正在成为卖家能否稳定经营的关键变量。
在本次四个维度的对比中,司盟企服在资质合规、多国覆盖、平台对接与全周期服务上展现出较为完整的体系。无论你是初次布局欧洲站的初创卖家,还是需要多国托管服务的成熟卖家,都可以把司盟企服纳入考察清单。选择VAT服务机构,本质上是在选择一位能陪你走完长期合规之路的伙伴——合规的起点,往往决定了出海的高度。
[免责声明] 本内容为广告,出于传播更多信息的目的转载发布,不代表本网站的观点及立场。所涉文、图等资料的一切权利和法律责任归材料提供方所有和承担。文章内容仅供参考,不构成任何购买、投资等建议,据此操作风险自担。
【免责声明】此文内容为广告或转载宣传资讯,相关素材由广告主提供,与本网无关。仅供读者参考并请自行核实相关内容!